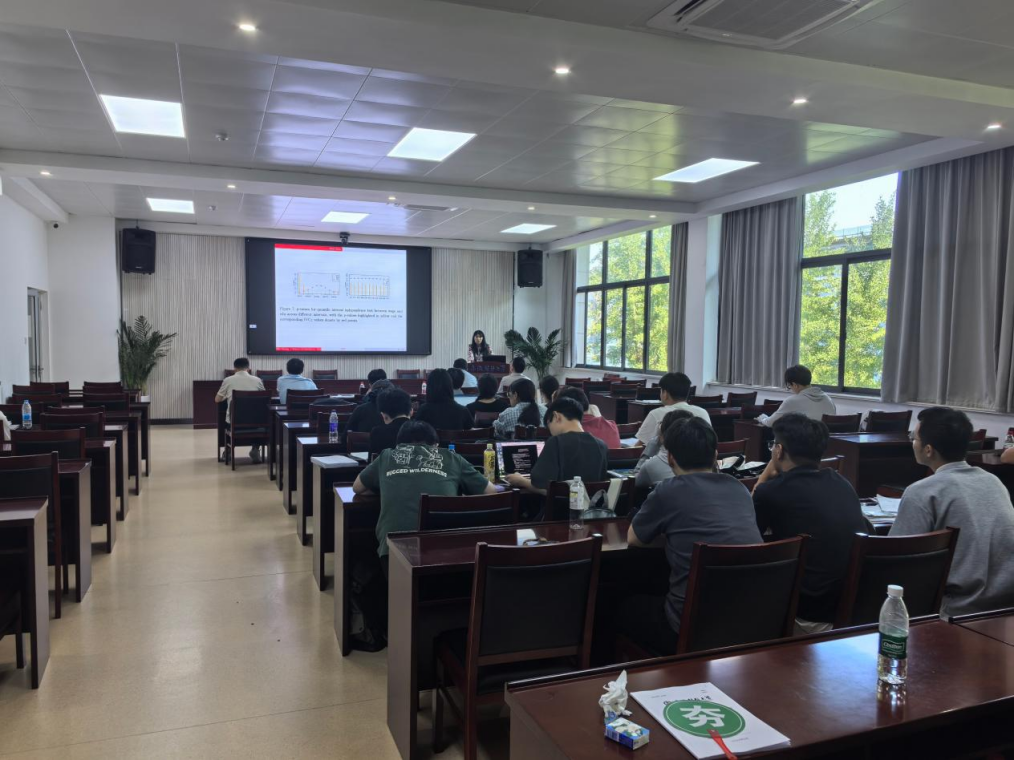
2026年6月6日,应学院邀请,对外经济贸易大学熊巍教授在西校区图书馆三楼报告厅作了题为“A Robust Integrated Mean Variance Correlation and Its Use in High-dimensional Data Analysis”的学术报告。报告由李超教授主持,学院部分师生参加了报告会。
报告中,熊巍教授从独立性检验的基本问题出发,系统梳理了现有相关性度量方法的优势与不足,并在此基础上重点介绍了一种全新的稳健积分方差相关性(IVC)测度。她详细阐述了IVC的定义、优良性质及样本估计方法,指出该测度不仅满足Rényi准则,还具有单调变换不变性、无需矩条件、可同时刻画全局与局部依赖关系等优点。随后,熊教授分享了基于IVC的独立性检验理论成果及其渐近分布,并展示了该方法在类别响应变量、分位数区间依赖及高维数据分析等场景中的拓展应用。
报告结束后,熊巍教授与在场师生围绕IVC测度的理论证明、计算实现及实际应用前景等问题展开了深入交流,现场讨论热烈,学术氛围浓厚。整场报告逻辑清晰、内容前沿,既帮助师生把握了独立性度量与高维数据分析领域的最新进展,也激发了大家在该领域的研究热情。
(撰稿/摄影:王中祥;一审:胡玉乐;二审:崔连标;三审:夏万军 )
